
Am 1. Januar 2027 endet die erste große Übergangsfrist zur elektronischen Rechnung: Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 Euro müssen ihre inländischen B2B-Rechnungen ab diesem Stichtag als strukturierte E-Rechnung nach EN 16931 ausstellen. Während die rechtlichen Grundlagen oft bekannt sind, scheitert die Vorbereitung im Mittelstand und in mehrstöckigen GmbH-Strukturen selten am Gesetzestext. Sie stockt an der Organisation im Büro: Wer schreibt Angebote vor, wer gibt Rechnungen frei, wie bleiben operative GmbH und Holding getrennt und wie gelangt der Monatsabschluss ohne Medienbruch zur Steuerberatung?
Viele Geschäftsführer stehen dabei vor zwei unpassenden Extremen: Entweder arbeiten Teams noch mit einzelnen Word- oder PDF-Vorlagen und geteilten Passwörtern, oder Systemhäuser schlagen ein monatelanges ERP-Projekt vor. Für Unternehmen mit 5 bis 50 Mitarbeitenden oder mehreren Schwestergesellschaften reicht jedoch ein klar abgegrenzter Rechnungs- und Belegablauf mit sauberer Rollenverteilung.
Die wichtigsten Punkte für Ihre Einrichtung bis 2027:
- Maßgeblich für die Versandpflicht ab 01.01.2027 ist der Gesamtumsatz nach § 19 Abs. 3 UStG im Vorjahr (über 800.000 Euro in 2026).
- In einer GmbH oder Unternehmensgruppe sollte jede Person ein eigenes Konto mit zugewiesener Rolle nutzen, statt ein zentrales Login zu teilen.
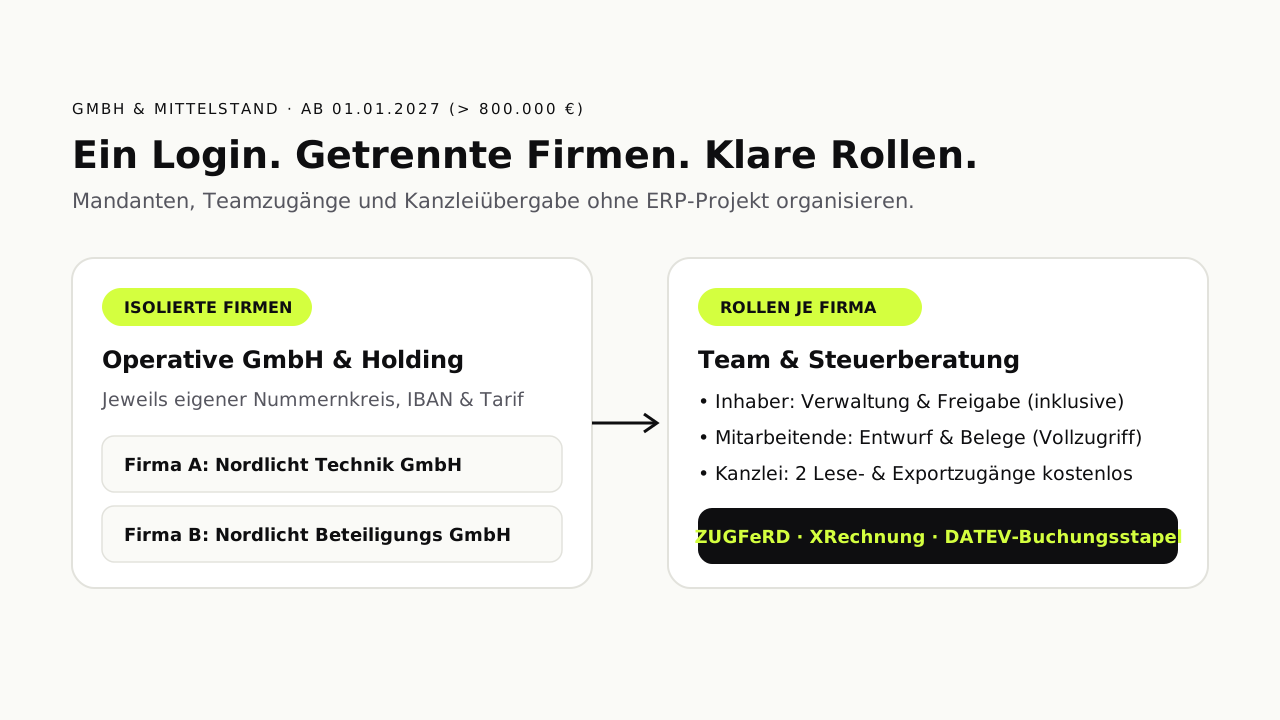
- Mehrere Gesellschaften (etwa operative GmbH, Besitzgesellschaft oder Schwesterfirma) benötigen strikt getrennte Mandanten mit eigenen Nummernkreisen, Bankverbindungen und Archiven.
- Für die Steuerberatung trennen Sie Lese- und Exportrechte von der operativen Rechnungsstellung und übergeben Ausgangsrechnungen als DATEV-Buchungsstapel.
Warum die 800.000-Euro-Grenze 2027 ein Organisationsprojekt ist
In Einzelunternehmen schreibt meist eine Person sämtliche Rechnungen. Überschreitet eine GmbH oder GmbH & Co. KG die Umsatzschwelle von 800.000 Euro nach § 27 Abs. 38 Nr. 2 UStG, sind an einem einzigen Abrechnungsvorgang fast immer mehrere Stellen beteiligt:
- Projektleitung oder Vertrieb kalkuliert das Angebot, pflegt Kundenstammdaten oder erfasst Projektstunden.
- Assistenz oder Buchhaltung bereitet den Rechnungsentwurf vor, prüft Bestellreferenzen, Leistungszeitraum sowie Umsatzsteuer-Identifikationsnummern und übernimmt eingehende Lieferantenrechnungen.
- Geschäftsführung kontrolliert größere Ausgangsrechnungen vor dem Festschreiben und behält offene Forderungen im Blick.
- Steuerkanzlei übernimmt am Monatsende die festgeschriebenen Ausgangsrechnungen und geprüften Eingangsbelege.
Wenn ab Januar 2027 kein gewöhnliches PDF mehr für steuerpflichtige inländische B2B-Umsätze genügt, fällt jede Lücke in dieser Kette sofort auf. Fehlt im Kundenstamm die Käuferreferenz oder ein strukturierter Rechnungsempfänger, lässt sich eine XRechnung oder ZUGFeRD-Datei nicht fehlerfrei ausstellen. Werden Korrekturen wie früher durch schnelles Überschreiben einer PDF-Datei erledigt, widerspricht das sowohl den GoBD als auch den strukturierten XML-Daten.
Typische Schwachstellen in gewachsenen GmbH-Abläufen
Bevor Sie neue Software-Zugänge vergeben, lohnt ein Blick auf vier Fehlerquellen, die in vielen mittelständischen Betrieben über Jahre entstanden sind:
| Gewachsene Praxis | Risiko ab 2027 und in Prüfungen | Saubere Lösung im Rechnungsprogramm |
|---|---|---|
| Ein gemeinsames Login für Geschäftsführung und Büro | Im Änderungsprotokoll ist nicht erkennbar, wer einen Entwurf geändert, festgeschrieben oder storniert hat | Eigene Benutzerkonten mit klarer Rollenzuweisung je Gesellschaft |
| Zweite GmbH wird über eine abweichende Word-Vorlage im selben Ordner geführt | Vermischte Rechnungsnummern, versehentlich falsche Steuernummer oder IBAN im strukturierten XML | Getrennte Firmen (Mandanten) mit eigenem Nummernkreis, eigenem Archiv und eigenem Tarif |
| Angebote in Excel, Rechnungen im Programm, Zeiten in separaten Listen | Übertragungsfehler bei Mengen, Preisen und Leistungszeiträumen; hoher Abstimmungsaufwand am Monatsende | Durchgängiger Fluss: Angebot oder Zeiterfassung direkt in den Rechnungsentwurf übernehmen |
| Monatsabschluss per E-Mail-Anhang oder losem Cloud-Ordner an die Kanzlei | Fehlende Belege, doppelte Nachfragen und manuelles Abtippen in der Kanzlei | Eigener Lese- und Exportzugang für die Steuerberatung plus DATEV-Exportpaket |
Rollen und Zugriffsrechte im Team verteilen
Eine verlässliche Rechnungsstellung braucht keine komplizierte Berechtigungsmatrix mit dutzenden Einzelhäkchen. Im Alltag einer GmbH reichen klar abgegrenzte Aufgabenbereiche, die zur tatsächlichen Verantwortung im Betrieb passen.
1. Inhaber und Administration
Die Geschäftsführung oder kaufmännische Leitung richtet die Firma ein, hinterlegt Handelsregisterangaben, Steuernummer, USt-IdNr., Bankverbindung sowie das Rechnungsdesign und verwaltet die Benutzerzugänge. In kostenlose-erechnung.de ist der Inhaberzugang in jedem Tarif enthalten.
2. Operative Bearbeitung im Team (Vollzugriff)
Mitarbeitende im Innendienst, in der Projektleitung oder in der vorbereitenden Buchhaltung benötigen Zugriff auf Kunden, Artikel, Angebote, Zeiterfassung, Rechnungsentwürfe und Eingangsbelege. Statt Zugangsdaten weiterzugeben, laden Sie jede Person über ihre eigene geschäftliche E-Mail-Adresse in die jeweilige Firma ein.
Ein gängiges Vier-Augen-Prinzip lässt sich dabei direkt über den Dokumentstatus abbilden:
- Das Teammitglied erstellt die Rechnung aus einem angenommenen Angebot oder aus erfassten Projektstunden und speichert sie als Entwurf.
- Solange die Rechnung im Entwurfsstatus steht, sind alle Pflichtfelder, Positionen und Referenzen frei prüf- und änderbar.
- Erst nach der inhaltlichen Kontrolle wird die Rechnung festgeschrieben und direkt aus dem System versendet. Ab diesem Zeitpunkt ist das Dokument vor nachträglichen Änderungen geschützt; Korrekturen erfolgen nachvollziehbar über eine Stornorechnung.
Jeder zusätzliche Zugang mit Vollzugriff kostet bei kostenlose-erechnung.de 5,90 Euro im Monat je Firma und wird zu einem aktiven Business- oder Business-Plus-Tarif gebucht. Details zur Rechteverwaltung finden Sie auf der Funktionsseite Benutzer und Rollen.
3. Lese- und Exportzugang für Steuerberatung oder Beirat
Ihre Steuerkanzlei oder ein externer Prüfer soll Rechnungen, Belege und Exporte einsehen und herunterladen, aber weder neue Rechnungen schreiben noch Kundendaten verändern. Dafür stehen je Firma bis zu zwei kostenlose Lesezugänge bereit. Die eingeladene Person erhält Lese- und Exportrechte für genau die freigegebene Gesellschaft, ohne einen kostenpflichtigen Bearbeitungsplatz zu belegen. Wie die Zusammenarbeit im Detail abläuft, zeigt die Seite Zusammenarbeit mit dem Steuerberater.
Mehrere GmbHs, Holding und Schwesterfirmen sauber trennen
Viele Unternehmer im Mittelstand führen nicht nur eine einzelne Gesellschaft: Neben der operativen GmbH existiert häufig eine Holding, eine Besitzgesellschaft für Immobilien und Fahrzeuge oder eine zweite Projektgesellschaft. Rechtlich und steuerlich handelt es sich um eigenständige Unternehmen, auch wenn dieselben Personen im Büro die Abrechnung vorbereiten.
Für die E-Rechnungspflicht ab 2027 ist diese Trennung aus drei Gründen entscheidend:
- Umsatzgrenze je Unternehmen prüfen: Die 800.000-Euro-Grenze nach § 27 Abs. 38 UStG bezieht sich auf den Gesamtumsatz des jeweiligen leistenden Unternehmers. Eine Holding mit geringen Verwaltungsumlagen und eine operative Tochtergesellschaft mit 2,5 Millionen Euro Umsatz können formal unterschiedlichen Übergangsfristen unterliegen. In der Praxis lohnt es sich jedoch meist, alle Gesellschaften einer Gruppe einheitlich auf ZUGFeRD oder XRechnung umzustellen.
- Strikte Mandantentrennung im XML: Eine E-Rechnung bettet Verkäufername, Anschrift, Steuernummer beziehungsweise USt-IdNr. und IBAN fest in den strukturierten Datensatz ein. Werden zwei Firmen in einem einzigen Account über Textbausteine improvisiert, stehen im XML schnell die Stammdaten der falschen Gesellschaft.
- Leistungsverrechnung innerhalb der Gruppe: Rechnet die Holding eine Management-Umlage oder Miete an die operative GmbH ab, ist auch dieser konzerninterne Umsatz zwischen zwei inländischen Unternehmen grundsätzlich ein B2B-Umsatz, für den die E-Rechnungsregeln gelten.
Mit einem einzigen Login können Sie in kostenlose-erechnung.de bis zu 30 eigene Firmen anlegen und oben in der Navigation zwischen den Gesellschaften wechseln. Jede Firma besitzt ihren eigenen Datenbestand für Kunden, Artikel, Rechnungen, Nummernkreise und Belege sowie ihren eigenen Tarif. Wenn eine Mitarbeiterin in zwei Schwesterfirmen mitarbeitet, wird sie gezielt zu diesen beiden Firmen eingeladen, während eine dritte Gesellschaft (etwa die private Vermögensverwaltung der Geschäftsführung) für sie unsichtbar bleibt. Den genauen Aufbau zeigt die Übersicht Rechnungsprogramm für mehrere Firmen.
Eingangsrechnungen und DATEV-Übergabe im Team organisieren
Seit 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Ab 2027 steigt das Volumen eingehender ZUGFeRD- und XRechnung-Dateien nochmals deutlich an, weil Ihre größeren Lieferanten und Dienstleister ebenfalls unter die Versandpflicht fallen.
Damit Eingangsrechnungen nicht in einzelnen E-Mail-Postfächern der Mitarbeitenden verschwinden, empfiehlt sich ein zentraler, dreistufiger Ablauf:
- Zentraler Belegeingang je Gesellschaft: Nutzen Sie eine feste Rechnungsadresse (in Business Plus inklusive eigener Empfangsadresse für Lieferanten und automatischer technischer Prüfung eingehender E-Rechnungen) oder leiten Sie Belege aus Ihrem Postfach weiter.
- Sichtprüfung und Freigabe im Belegarchiv: Das System liest strukturierte XML-Daten aus E-Rechnungen direkt aus und unterstützt bei sonstigen PDF-Belegen mit Texterkennung. Eine verantwortliche Person im Büro vergleicht Lieferant, Rechnungsdatum, Beträge und Steuersatz mit dem Original, vergibt die Kategorie und vermerkt den Zahlungsstatus.
- Geordnete Übergabe an die Steuerkanzlei: Mit Business Plus erstellen Sie unter „Firma, Daten und Export“ für den gewählten Zeitraum den DATEV-Buchungsstapel (EXTF, Rechnungsliste und Originaldateien bis 500 Ausgangsrechnungen pro Lauf) sowie separat das Belegpaket mit CSV-Liste und archivierten PDFs. Oder Ihre Kanzlei lädt die Pakete über ihren kostenlosen Steuerberater-Zugang selbst herunter.
Mit Business leiten Sie eingehende Rechnungen aus Ihrem Postfach weiter, sie erscheinen ausgelesen unter Belege. Mit Business Plus bekommen Ihre Lieferanten eine eigene Empfangsadresse und jede E-Rechnung wird automatisch geprüft. Mehr dazu auf der Seite Rechnungen per E-Mail empfangen.
Schritt-für-Schritt: Einführung in 14 Tagen ohne IT-Projekt
Sie müssen für die Umstellung auf E-Rechnungen kein mehrmonatiges Softwareprojekt aufsetzen. Mit diesem Ablauf richten Sie eine GmbH oder kleine Unternehmensgruppe im laufenden Betrieb ein:
Woche 1: Stammdaten, Nummernkreis und Testlauf (1 Person)
- Hauptgesellschaft anlegen: Hinterlegen Sie Firmenname, Rechtsform, Anschrift, Handelsregistereintrag, Geschäftsführung, Steuernummer, USt-IdNr. und Bankverbindung.
- Kunden und Leistungen per CSV übernehmen: Exportieren Sie Ihre bestehenden B2B-Kunden und Standardleistungen aus dem bisherigen System oder aus Excel und importieren Sie die CSV-Dateien. Ergänzen Sie bei öffentlichen Auftraggebern oder Konzernen die Leitweg-ID beziehungsweise Käuferreferenz.
- Nummernkreis nahtlos anschließen: Setzen Sie die nächste freie Rechnungsnummer so, dass sie lückenlos an Ihre bisherige Nummerierung anschließt.
- Drei echte Musterfälle als Entwurf testen: Erstellen Sie eine typische Standardrechnung als ZUGFeRD-PDF, eine Rechnung aus einem Angebot und bei Bedarf eine XRechnung. Prüfen Sie die erzeugte Datei im E-Rechnung Viewer und Validator.
Rechnungsadresse und Ansprechpartner pflegen Sie im Rechnungsprogramm einmal und wählen den Kunden bei der nächsten Rechnung wieder aus. Wie das aussieht, zeigt die Seite Kundenverwaltung.
Woche 2: Kanzleiabgleich, weitere Firmen und Team-Rollout
- Probe-Export mit der Steuerberatung abstimmen: Laden Sie Ihre Kanzlei über den kostenlosen Lese- und Exportzugang ein oder senden Sie einen ersten Test-Buchungsstapel aus Business Plus, um Kontenzuordnung und Übergaberhythmus einmalig zu bestätigen.
- Schwestergesellschaften ergänzen: Legen Sie bei Bedarf weitere Firmen unter demselben Login an und wählen Sie je Gesellschaft den passenden Tarif (zum Beispiel Business Plus für die operative Haupt-GmbH und Start oder Business für eine kleinere Nebengesellschaft).
- Teammitglieder einladen: Buchen Sie nach Abschluss des Einzeltests die benötigten Bearbeitungszugänge (5,90 Euro pro Monat je Vollzugriff) und legen Sie fest, wer Entwürfe vorbereitet und wer Rechnungen festschreibt.
Wenn Sie mehrere Gesellschaften oder ein größeres Team umstellen möchten und vorab klären wollen, welche Tarif- und Mandantenkombination zu Ihrer Struktur passt, schreiben Sie uns direkt für ein kurzes Einrichtungs- und Abstimmungsgespräch oder prüfen Sie die Tarife auf der Preisübersicht. Ob und ab wann Ihre einzelnen Gesellschaften unter die Versandpflicht fallen, klären Sie in zwei Minuten mit dem E-Rechnungspflicht-Check.
Häufige Fragen
Gilt die 800.000-Euro-Grenze 2027 pro GmbH oder für die gesamte Unternehmensgruppe?
Müssen Rechnungen zwischen Schwester-GmbHs oder von der Holding ab 2027 auch E-Rechnungen sein?
Können mehrere Mitarbeitende gleichzeitig an Rechnungen und Angeboten arbeiten?
Was kostet der Zugang für unsere Steuerkanzlei?
Können verschiedene GmbHs unter einem Login unterschiedliche Tarife nutzen?
Quellen
- Umsatzsteuergesetz § 27 Abs. 38: Übergangsregelungen zur E-Rechnung, Bundesministerium der Justiz / Bundesamt für Justiz, geltende Fassung, abgerufen am 23.10.2026.
- Umsatzsteuergesetz § 14: Ausstellung von Rechnungen, Bundesministerium der Justiz / Bundesamt für Justiz, geltende Fassung, abgerufen am 23.10.2026.
- Fragen und Antworten zur Einführung der obligatorischen E-Rechnung, Bundesministerium der Finanzen, abgerufen am 23.10.2026.
- Rechnungsprogramm für mehrere Firmen, kostenlose-erechnung.de, Produktseite, abgerufen am 23.10.2026.
- Benutzer und Rollen im Workspace, kostenlose-erechnung.de, Funktionsseite, abgerufen am 23.10.2026.
Das passende Werkzeug können Sie ohne Konto öffnen: Rechnung erstellen.