
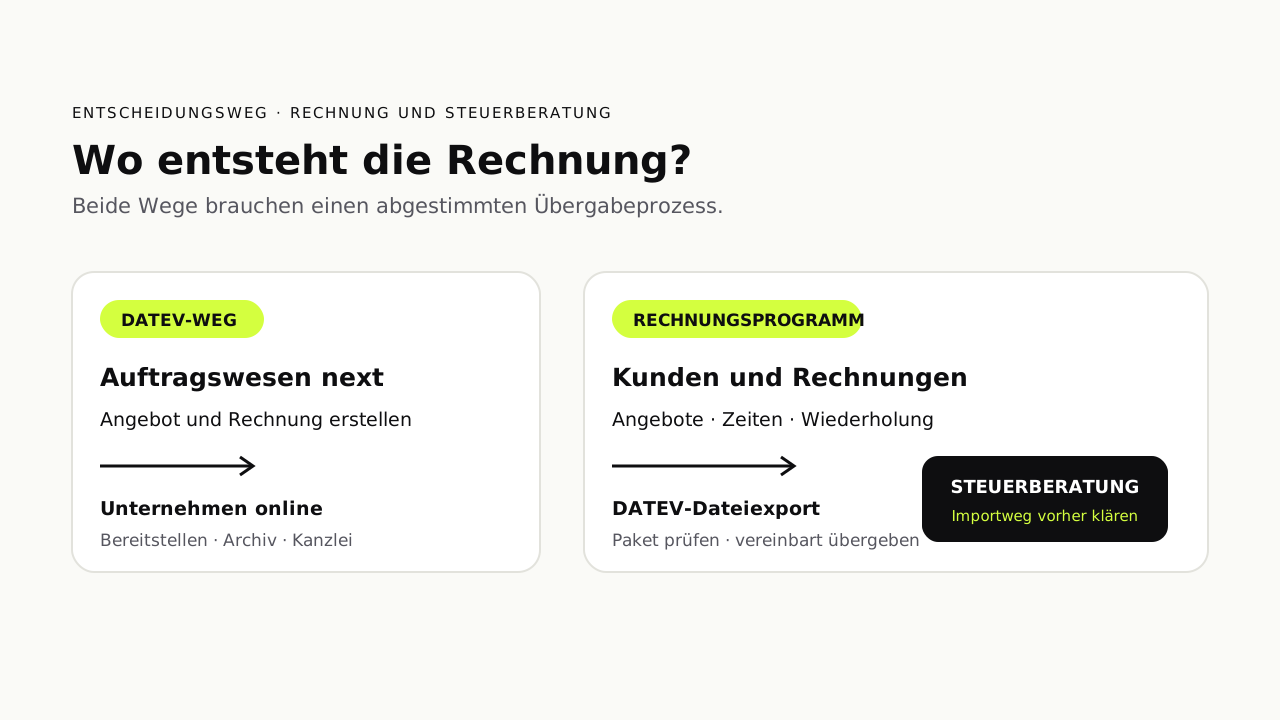
DATEV Unternehmen online ersetzt für das Schreiben von Rechnungen nicht automatisch ein Rechnungsprogramm. Laut DATEV erstellen Sie Angebote und Rechnungen mit dem Zusatzmodul DATEV Auftragswesen next. DATEV Unternehmen online verbindet diese Belege anschließend mit Archiv, Buchführung und Steuerberatung. Alternativ schreiben Sie Rechnungen in einem eigenständigen Rechnungsprogramm und übergeben Buchungsdaten und Belege über einen abgestimmten DATEV-Export.
Welche Lösung passt, entscheidet sich deshalb nicht am Namen DATEV, sondern an zwei Fragen: Wo erledigen Sie Ihre tägliche Rechnungsarbeit – und wie sollen die Daten bei Ihrer Steuerberatung ankommen?
Kann man in DATEV Unternehmen online Rechnungen schreiben?
Für die Rechnungserstellung benötigen Sie nach der aktuellen DATEV-Produktbeschreibung DATEV Auftragswesen next als Zusatzmodul. Damit lassen sich unter anderem Angebote, Auftragsbestätigungen, Anzahlungen, Lieferscheine, Rechnungen, Rechnungskorrekturen und kaufmännische Gutschriften erstellen. XRechnung und ZUGFeRD ab Version 2.0 werden unterstützt.
Voraussetzung sind laut DATEV ein Vertrag für DATEV Unternehmen online bei Kanzlei und Unternehmen, ein Bestand in Belege online, ein persönliches Zugangsmedium sowie Auftragswesen next. Die erzeugten Ausgangsrechnungen können für die Buchführung und Zusammenarbeit mit der Steuerkanzlei bereitgestellt werden.
Das ist etwas anderes als ein beliebiges Rechnungsprogramm, das am Monatsende eine DATEV-Datei ausgibt. Beim Dateiexport laden Sie ein Paket herunter und übergeben es über den mit der Kanzlei vereinbarten Weg. Eine automatische Synchronisation oder Belegverknüpfung folgt daraus nicht.
Welcher Weg passt zu Ihrem Arbeitsalltag?
| Entscheidungspunkt | DATEV Unternehmen online + Auftragswesen next | Rechnungsprogramm + DATEV-Dateiexport |
|---|---|---|
| Schwerpunkt | Rechnungsschreibung im DATEV-Umfeld | Täglicher Kunden- und Rechnungsablauf im Rechnungsprogramm |
| Rechnung erstellen | In Auftragswesen next | Im gewählten Rechnungsprogramm |
| E-Rechnungen | XRechnung und ZUGFeRD laut DATEV-Produktumfang | Abhängig vom Programm; bei kostenlose-erechnung.de XRechnung und ZUGFeRD |
| Übergabe an die Kanzlei | Belege und Daten werden im DATEV-Prozess bereitgestellt | Exportpaket herunterladen und über den vereinbarten Kanzleiweg übergeben |
| Direkte Verbindung | Innerhalb des eingerichteten DATEV-Produktverbunds | Nicht automatisch; Schnittstelle oder Dateiexport des Anbieters genau prüfen |
| Typischer Vorteil | Kanzlei und Unternehmen arbeiten im abgestimmten DATEV-Ablauf | Rechnungsfunktionen und wiederkehrende Arbeit stehen im Vordergrund |
| Vor der Entscheidung klären | Verträge, Einrichtung, Zugänge und benötigte Module | Exportformat, Konten, Belegbilder, Importweg und Rhythmus |
Die Tabelle ist keine pauschale Wertung. Ein Betrieb mit wenigen Standardrechnungen kann im DATEV-Weg gut aufgehoben sein. Ein Dienstleister mit vielen Stammkunden kann dagegen stärker davon profitieren, Kunden, Leistungen, Angebote, Zeiten und wiederkehrende Rechnungen in einem spezialisierten Rechnungsprogramm zu verwalten. Entscheidend ist der konkrete Prozess Ihrer Firma.
Was ändert sich 2027?
Unternehmen mit mehr als 800.000 Euro maßgeblichem Vorjahresumsatz können sich für inländische B2B-Umsätze nur noch bis Ende 2026 auf die allgemeine Übergangsregelung berufen. Ab 1. Januar 2027 müssen sie im Anwendungsbereich grundsätzlich strukturierte E-Rechnungen ausstellen. Für Rechnungsaussteller bis zu dieser Umsatzgrenze reicht die Übergangsregelung noch bis Ende 2027; ab 1. Januar 2028 endet sie grundsätzlich auch für diese Gruppe.
Ob die Pflicht für Ihren konkreten Umsatz gilt, hängt unter anderem von Geschäftssitz, Umsatzart, Empfänger und Ausnahmen ab. Der E-Rechnungspflicht-Check führt durch die wichtigsten Fragen. Die BMF-FAQ zur E-Rechnung erläutert die Übergangsfristen.
Wer 2027 betroffen ist, sollte nicht nur prüfen, ob eine Software eine XML-Datei erzeugt. Der vollständige Ablauf muss funktionieren: Kundendaten, Empfängerformat, Versand, unveränderte Aufbewahrung und Übergabe an die Buchhaltung.
Ein Testlauf vor der Entscheidung
Nutzen Sie keine Live-Kundendaten für den ersten Vergleich. Ein fiktiver Vorgang reicht:
- Kanzleiweg festlegen. Fragen Sie, ob Ihre Steuerberatung Ausgangsrechnungen in DATEV Unternehmen online erwartet, einen EXTF-Buchungsstapel importiert oder einen anderen Datenservice verwendet.
- Musterfall anlegen. Erfassen Sie einen fiktiven Kunden, zwei Leistungen, ein Zahlungsziel und die von der Kanzlei gewünschten Konten.
- E-Rechnung erzeugen. Erstellen Sie eine ZUGFeRD- oder XRechnung passend zur Empfängervorgabe und prüfen Sie die lesbare Ansicht sowie die strukturierten Daten.
- Übergabe simulieren. Stellen Sie Beleg und Buchungsdaten auf dem vereinbarten Weg bereit. Bei einem Dateiexport lassen Sie Paket, Zeitraum und Import einmal testweise prüfen.
- Alltag bewerten. Prüfen Sie nicht nur den Export: Wie oft pflegen Sie Kundendaten doppelt? Können Angebote, Zeiten, wiederkehrende Rechnungen und offene Posten in demselben Ablauf weiterlaufen?
Dieser Test zeigt schneller als eine lange Funktionsliste, wo Medienbrüche oder doppelte Eingaben entstehen. Ein erfolgreicher Download ist dabei noch kein erfolgreicher DATEV-Import.
Start, Business oder Business Plus?
Bei kostenlose-erechnung.de hängt der passende Tarif vom wiederkehrenden Bedarf ab:
- Start genügt für bis zu drei Rechnungen pro Monat. Mit Konto speichern Sie bis zu 25 Kunden und 25 Artikel. XRechnung und ZUGFeRD sind enthalten; ein DATEV-Export ist nicht enthalten.
- Business passt für laufende Abrechnung: unbegrenzt Rechnungen, Kunden und Artikel, Angebote, Zeiterfassung, wiederkehrende Rechnungen, E-Mail-Versand, Archiv und bis zu 20 Eingangsbelege pro Monat. Wenn Ihre Kanzlei keinen DATEV-Dateiexport aus dem Programm benötigt, kann Business ausreichen.
- Business Plus ergänzt den DATEV-Dateiexport, unbegrenzte Belege, eine eigene Empfangsadresse und die automatische Prüfung eingehender E-Rechnungen. Der Export besteht aus Dateien zur abgestimmten Weitergabe; er ist keine direkte DATEV-Datenservice-Verbindung.
Der 14-Tage-Test umfasst die Funktionen von Business Plus für eine Person, benötigt keine Kreditkarte und führt nicht automatisch in ein kostenpflichtiges Abo. Prüfen Sie damit den Ablauf mit einer Musterrechnung, bevor Sie einen Tarif wählen.
Den gemeinsamen Ablauf mit eigenem Kanzleizugang und den Exportgrenzen zeigt die Seite Zusammenarbeit mit der Steuerberatung. Die technischen Inhalte der Pakete erklärt der Ratgeber DATEV-Export: Buchungsstapel und Belege übergeben.
Fünf Fragen für das Gespräch mit der Steuerberatung
- In welchem DATEV-Produkt sollen Ausgangsrechnungen und Belege ankommen?
- Braucht die Kanzlei Belegbilder, Buchungsdaten oder beides?
- Welches Kontenmodell und welche Mandatsdaten müssen im Export stehen?
- Soll die Übergabe laufend, monatlich oder quartalsweise erfolgen?
- Wer kontrolliert beim ersten Lauf Vollständigkeit, Import und Belegzuordnung?
Halten Sie die Antworten kurz schriftlich fest. Dann vergleichen Sie nicht abstrakt DATEV gegen Rechnungsprogramm, sondern zwei konkrete Arbeitsabläufe.
Häufige Fragen
Kann DATEV Unternehmen online allein Rechnungen schreiben?
Ist ein DATEV-Export dasselbe wie eine direkte DATEV-Schnittstelle?
Welcher Tarif enthält den DATEV-Export bei kostenlose-erechnung.de?
Müssen Unternehmen über 800.000 Euro Umsatz ab 2027 E-Rechnungen ausstellen?
Soll die Steuerberatung die Software auswählen?
Quellen
- DATEV: Angebote und Rechnungen für Unternehmen schreiben, DATEV eG, abgerufen am 13. Oktober 2026
- DATEV: E-Rechnungen mit Auftragswesen next erstellen und versenden, DATEV eG, abgerufen am 13. Oktober 2026
- DATEV: Auftragswesen next – Produktdetails und Voraussetzungen, DATEV eG, abgerufen am 13. Oktober 2026
- DATEV Developer Portal: Dateiformate und Zielsysteme, DATEV eG, abgerufen am 13. Oktober 2026
- BMF: Fragen und Antworten zur E-Rechnung, Bundesministerium der Finanzen, Stand März 2026, abgerufen am 13. Oktober 2026
- Preise und Leistungen von kostenlose-erechnung.de, Produktumfang geprüft am 13. Oktober 2026
Im Rechnungsprogramm geht das ohne Umweg: DATEV-Export kostenlos testen, 14 Tage ohne Zahlungsdaten.