
Wenn eine Prüfungsanordnung des Finanzamts für eine Außenprüfung (§ 193 AO) oder eine Umsatzsteuer-Sonderprüfung eintrifft, lautet eine der ersten Anforderungen fast immer: Bereitstellung der steuerrelevanten Daten nach den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD). Spätestens an diesem Punkt zeigt sich ein verbreiteter Irrtum: Ein Ordner voller ausgedruckter Papierrechnungen oder lose gespeicherter PDF-Dateien genügt für den digitalen Datenzugriff nicht, wenn die Rechnungen ursprünglich mit einem Datenverarbeitungssystem erstellt wurden.
Prüferinnen und Prüfer werten heute strukturierte Tabellen, fortlaufende Rechnungsnummern, Positionen, Stornos und Zeitstempel maschinell aus. Wer seine Rechnungen in einem geordneten System festschreibt und auf Knopfdruck ein strukturiertes Prüferpaket samt Änderungsprotokoll und Originaldateien exportieren kann, nimmt der Prüfung den größten Zeitdruck.
Die wichtigsten Punkte für Ihre Vorbereitung:
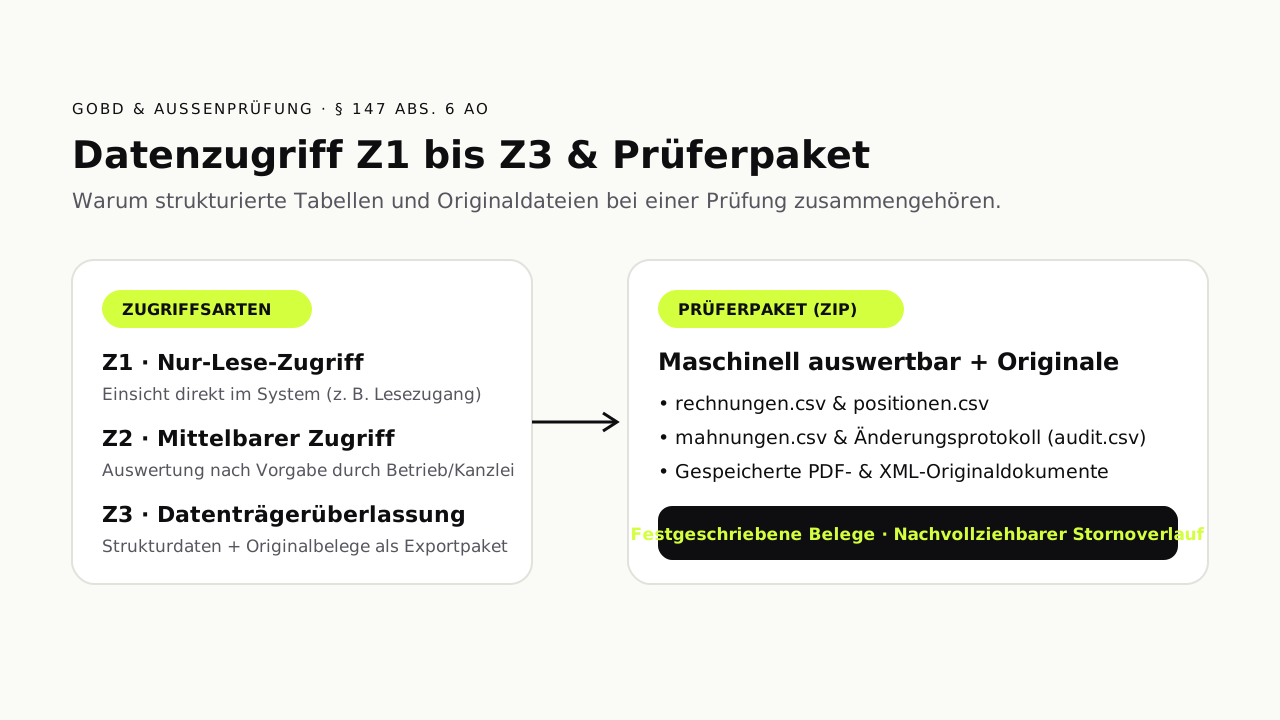
- Nach § 147 Abs. 6 AO hat die Finanzbehörde das Recht, auf elektronisch gespeicherte steuerrelevante Daten über drei Zugriffsarten (Z1, Z2 oder Z3) zuzugreifen.
- Bei kleinen und mittleren Unternehmen sowie Selbstständigen ist die Datenträgerüberlassung (Z3) der häufigste Weg: Sie übergeben strukturierte Auswertungsdateien und die zugehörigen Originalbelege.
- Bei E-Rechnungen (ZUGFeRD und XRechnung) ist die Datei mit dem strukturierten XML-Datensatz das aufbewahrungspflichtige Original, nicht ein nachträglich erzeugter Papierausdruck.
- Das Prüferpaket im Tarif Business bündelt Rechnungslisten, Einzelpositionen, Mahnhistorie, Änderungsprotokoll, Beschreibungsdatei und die gespeicherten Originaldokumente in einem ZIP-Archiv.
Was bedeuten die Zugriffsarten Z1, Z2 und Z3 nach GoBD?
In den GoBD (BMF-Schreiben, Randziffern 158 ff.) und in § 147 Abs. 6 der Abgabenordnung (AO) sind drei Wege definiert, auf denen die Finanzverwaltung elektronische Unterlagen prüfen darf. Die Behörde entscheidet nach pflichtgemäßem Ermessen, welche Zugriffsart sie nutzt:
| Zugriffsart | Bezeichnung | Was in der Praxis passiert | Typischer Einsatzbereich |
|---|---|---|---|
| Z1 | Unmittelbarer Datenzugriff (Nur-Lese-Zugriff) | Die prüfende Person sieht die Daten direkt im Produktivsystem des Unternehmens über einen reinen Lesezugang ein | Größere Betriebe mit eigenen Buchhaltungs- oder Vorsystemen; im Cloud-System auch über dedizierte Lesezugänge abbildbar |
| Z2 | Mittelbarer Datenzugriff | Ein Mitarbeitender des Unternehmens oder die Steuerberatung filtert und wertet die Daten im System nach den Vorgaben des Prüfers aus | Wenn ein direkter Systemzugang für Externe technisch oder organisatorisch unverhältnismäßig wäre |
| Z3 | Datenträgerüberlassung | Das Unternehmen übergibt die steuerrelevanten Daten in maschinell auswertbarer Form sowie die zugehörigen Dokumente zur Auswertung in der Prüfsoftware der Finanzverwaltung | Standardfall bei Selbstständigen, Freiberuflern, Handwerksbetrieben und kleinen GmbHs |
Warum lose PDF-Dateien beim Z3-Zugriff nicht ausreichen
Beim Z3-Zugriff möchte der Prüfer die Daten in seine eigene Prüfsoftware einlesen, um beispielsweise Summenabgleiche, Lückenanalysen bei Rechnungsnummern oder Zeitreihenvergleiche automatisch durchzuführen. Reine Bild-PDFs ohne strukturierte Datentabellen lassen sich nicht maschinell nach Einzelpositionen, Steuersätzen oder Änderungszeitpunkten filtern.
Deshalb gehören zu einer sauberen Bereitstellung aus einem Rechnungsprogramm immer zwei Ebenen:
- Maschinell auswertbare Strukturdaten (CSV/Tabellen): strukturierte Listen aller Ausgangsrechnungen, der einzelnen Rechnungspositionen, Stornos, Zahlungsstände und Protokolleinträge.
- Die unveränderten Originaldokumente: die festgeschriebenen Rechnungsdateien (PDF, ZUGFeRD-PDF mit eingebettetem XML oder XRechnung-XML).
Worauf Prüfer bei Ausgangsrechnungen besonders achten
In einer Außenprüfung oder Umsatzsteuer-Nachschau prüfen Finanzbeamte bei den Ausgangsrechnungen vor allem die formelle und sachliche Nachvollziehbarkeit vom Entstehen des Belegs bis zur Verbuchung:
1. Unveränderbarkeit nach dem Festschreiben (GoBD Rz. 107 ff.)
Eine Rechnung darf im Entwurfsstadium beliebig bearbeitet werden. Sobald das Dokument jedoch fertiggestellt und an den Kunden ausgegeben ist, darf es nicht mehr stillschweigend überschrieben werden. Wer Rechnungen in Word oder Excel schreibt, kann diese technische Unveränderbarkeit kaum belegen, weil die Datei jederzeit ohne Protokollspur geändert und unter altem Datum neu gespeichert werden kann. Warum Tabellenkalkulationen hier regelmäßig zu Beanstandungen führen, lesen Sie im Beitrag zu den GoBD-Risiken bei Excel-Rechnungsvorlagen.
In einem strukturierten Rechnungsprogramm wird die Rechnung beim Abschluss festgeschrieben. Fällt danach ein Fehler auf, bleibt die ursprüngliche Rechnung erhalten und wird durch eine eindeutig verknüpfte Stornorechnung sowie bei Bedarf eine neue Rechnung korrigiert.
Mit Business bleiben Kundendaten, Positionen, Zahlungsstand und das erzeugte Dokument jeder Rechnung im Rechnungsarchiv zusammen, mit Export für die Betriebsprüfung. Den Ablauf zeigt die Seite Rechnungen archivieren.
2. Fortlaufende, eindeutige Rechnungsnummern (§ 14 Abs. 4 Satz 1 Nr. 4 UStG)
Prüfprogramme suchen innerhalb von Sekunden nach doppelten oder fehlenden Nummern in einem Nummernkreis. Eine fehlende Nummer ist zwar noch kein Beweis für verheimlichte Umsätze, löst aber fast immer Rückfragen aus: Wurde eine Rechnung außerhalb des Systems gelöscht, oder handelte es sich lediglich um einen verworfenen Entwurf, der noch nie eine finale Rechnungsnummer erhalten hat? Wenn Entwürfe erst beim Festschreiben ihre endgültige Nummer aus dem Nummernkreis beziehen und Stornos lückenlos im Bestand bleiben, lassen sich solche Rückfragen sofort aufklären.
3. Aufbewahrung im elektronischen Originalformat (E-Rechnung)
Wenn Sie eine Rechnung als ZUGFeRD-Datei oder XRechnung versenden oder empfangen, müssen Sie genau diese elektronische Datei für die gesetzliche Aufbewahrungsfrist (nach § 14b Abs. 1 UStG und § 147 Abs. 3 AO für Buchungsbelege grundsätzlich 8 Jahre) unverändert aufbewahren. Ein bloßer Papierausdruck oder ein PDF, aus dem der eingebettete XML-Teil entfernt wurde, erfüllt die Aufbewahrungspflicht nicht.
Was das Prüferpaket in kostenlose-erechnung.de enthält
Damit Sie bei einer Anfrage Ihrer Steuerkanzlei oder des Finanzamts nicht hunderte Einzeldateien manuell zusammensuchen müssen, erstellt der Tarif Business unter „Firma, Daten und Export“ ein gebündeltes GoBD-Prüferpaket für Ihren Rechnungsbestand.
Das heruntergeladene ZIP-Archiv enthält strukturiert an einem Ort:
- Rechnungsliste (
rechnungen.csv): alle erfassten Rechnungen mit Rechnungsnummer, Datum, Leistungszeitraum, Empfänger, Netto-, Steuer- und Bruttobeträgen sowie aktuellem Status. - Positionsliste (
positionen.csv): sämtliche Einzelpositionen mit Beschreibung, Menge, Einheit, Einzelpreis und Steuersatz, eindeutig der jeweiligen Rechnung zugeordnet. - Mahnhistorie (
mahnungen.csv): dokumentierte Zahlungserinnerungen und Mahnstufen zu offenen oder verspätet gezahlten Vorgängen. - Änderungsprotokoll (
audit.csv): Zeitstempel und protokollierte Statusübergänge (zum Beispiel Erstellung, Festschreibung, Versand, Stornierung). - Beschreibungsdatei: eine Erläuterung der im Paket enthaltenen Dateien und Spaltenstrukturen zur Orientierung für Kanzlei und Prüfer.
- Originaldateien: alle im geschützten Archiv gespeicherten Rechnungs- und Mahndokumente (PDF und XML).
Zusätzlich können Sie Ihrer Steuerberatung oder einer prüfenden Person einen der beiden kostenlosen Lesezugänge je Firma einrichten (Anlehnung an den Nur-Lese-Einblick Z1/Z2). Die eingeladene Person kann Rechnungen, Belege und Exporte einsehen und herunterladen, ohne Dokumente bearbeiten oder neu ausstellen zu können. Details zum Exportumfang finden Sie auf der Funktionsseite GoBD- und DATEV-Dateiexport.
Eine vorhandene XRechnung oder ZUGFeRD-Datei können Sie ohne Konto im Browser prüfen und auslesen.
Prüferexport vs. DATEV-Buchungsstapel: Wann brauchen Sie welches Paket?
In Gesprächen mit der Steuerkanzlei werden der GoBD-Prüferexport und der DATEV-Export oft verwechselt. Beide Exporte haben jedoch unterschiedliche Aufgaben:
- GoBD-Prüferpaket (ab Tarif Business): Umfasst den gesamten Rechnungsbestand der Firma inklusive Positionen, Mahnhistorie, Änderungsprotokoll und vorhandenen Originaldateien. Gedacht für die vollständige Dokumentation, Archivsicherung und Bereitstellung im Prüfungsfall.
- DATEV-Buchungsstapel für Ausgangsrechnungen (Tarif Business Plus): Erzeugt für einen frei gewählten Datumszeitraum eine
EXTF-Buchungsstapeldatei (bis zu 500 Rechnungen pro Lauf) samt Rechnungsliste und Originaldateien für den laufenden Monatsimport in die Kanzleisoftware. Daneben gibt es in Business Plus das getrennte Belegpaket für geprüfte und archivierte Eingangsbelege.
Einen detaillierten Vergleich der beiden Kanzlei-Pakete lesen Sie im Ratgeber DATEV-Export in der Rechnungssoftware: Buchungsstapel und Belegpaket.
Checkliste: 5 Schritte, falls sich eine Prüfung ankündigt
- Prüfungszeitraum und Umfang in der Anordnung lesen: Welche Steuerarten (Umsatzsteuer, Einkommensteuer, Körperschaftsteuer) und welche Kalenderjahre sind betroffen?
- Steuerberatung sofort einbinden: Stimmen Sie vor jeder Datenherausgabe mit Ihrer Kanzlei ab, welche Daten bereits über die Finanzbuchhaltung bei der Kanzlei vorliegen und welche Vorsystem-Daten aus dem Rechnungsprogramm ergänzt werden sollen.
- Offene Entwürfe und Belege prüfen: Stellen Sie sicher, dass alle für den Prüfungszeitraum tatsächlich versendeten Rechnungen festgeschrieben sind und eingehende Lieferantenrechnungen im Belegarchiv den Status „geprüft“ oder „archiviert“ tragen.
- Prüferpaket herunterladen und vorab öffnen: Laden Sie das ZIP-Paket unter „Firma, Daten und Export“ herunter, öffnen Sie die CSV-Listen stichprobenartig und achten Sie auf eventuelle Hinweise zu fehlenden Dateien (
FEHLENDE_DATEIEN.txt). - Kurze Prozessbeschreibung bereithalten: Halten Sie auf ein bis zwei Seiten schriftlich fest, welches Programm Sie für Ausgangsrechnungen und Eingangsbelege nutzen, wer im Betrieb Zugriff hat, wann Rechnungen festgeschrieben werden und wie die Übergabe an die Steuerkanzlei erfolgt.
Sie möchten Ihre Rechnungsstellung so aufstellen, dass festgeschriebene Dokumente, Stornoverlauf und Prüferexport von Anfang an sauber mitlaufen? Sehen Sie sich das Rechnungsprogramm mit GoBD-Archiv an und testen Sie das Prüferpaket sowie alle Funktionen 14 Tage lang kostenlos.
Häufige Fragen
Reicht es bei einer Betriebsprüfung aus, alle Rechnungen als PDF auf einen USB-Stick zu kopieren?
Wie lange müssen Rechnungen und E-Rechnungen aufbewahrt werden?
Was passiert, wenn ich nach dem Festschreiben einer Rechnung einen Tippfehler entdecke?
In welchem Tarif ist das GoBD-Prüferpaket enthalten?
Kann ich meinem Steuerberater oder Prüfer auch einen reinen Lesezugang geben?
Quellen
- Abgabenordnung § 147: Ordnungsvorschriften für die Aufbewahrung von Unterlagen (Datenzugriff Abs. 6), Bundesministerium der Justiz / Bundesamt für Justiz, geltende Fassung, abgerufen am 23.10.2026.
- Umsatzsteuergesetz § 14b: Aufbewahrung von Rechnungen, Bundesministerium der Justiz / Bundesamt für Justiz, geltende Fassung, abgerufen am 23.10.2026.
- Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD), Bundesministerium der Finanzen, inkl. Änderungen vom 11.03.2024 und 14.07.2025, abgerufen am 23.10.2026.
- GoBD-Export und DATEV-Buchungsstapel, kostenlose-erechnung.de, Funktionsseite, abgerufen am 23.10.2026.
Im Rechnungsprogramm geht das ohne Umweg: Rechnungsarchiv kostenlos testen, 14 Tage ohne Zahlungsdaten.