
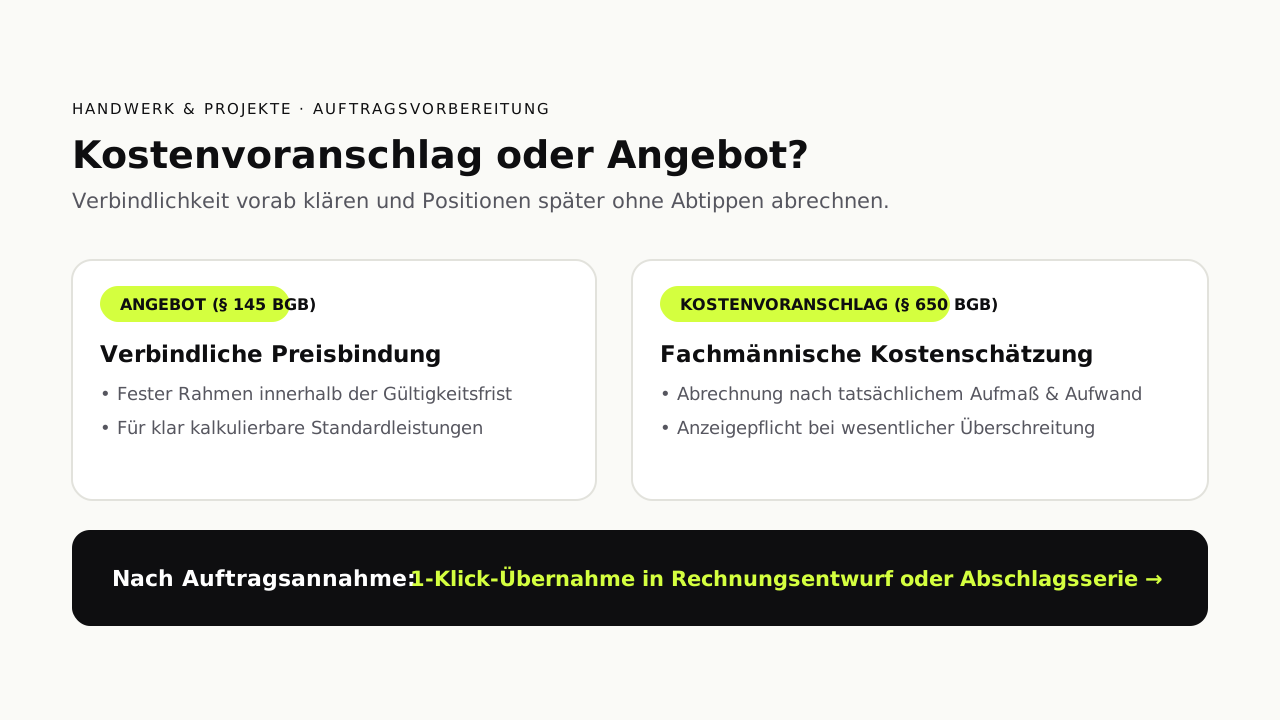
Im Handwerk, bei Montagen und im technischen Dienstleistungsbereich wird vor fast jedem Auftrag über den voraussichtlichen Preis gesprochen. Im Büroalltag heißen die verschickten Dokumente mal „Angebot“, mal „Kostenvoranschlag“ und manchmal „Auftragsschätzung“. Rechtlich und kaufmännisch liegen zwischen einem verbindlichen Angebot nach § 145 BGB und einem Kostenvoranschlag nach § 650 BGB (beziehungsweise § 632 Abs. 3 BGB) jedoch Welten: Wer als Handwerksbetrieb ein verbindliches Festpreisangebot unterschreiben lässt, obwohl der Zustand hinter der Wand oder unter dem Estrich noch gar nicht absehbar ist, trägt das Kostenrisiko bei Mehraufwand oft selbst.
Umgekehrt führt ein sauber kalkuliertes Dokument vor Auftragsbeginn später zu einer sekundenschnellen Abrechnung: Sobald der Auftraggeber zustimmt, übernehmen Sie Positionen, Mengen und Preise direkt in einen Rechnungsentwurf oder starten bei größeren Baustellen eine Abschlagsserie.
Die wichtigsten Punkte für Ihre Auftragsvorbereitung:
- Ein Angebot (§ 145 BGB) ist bei Annahme grundsätzlich verbindlich; nachträgliche Preiserhöhungen sind ohne ausdrücklichen Vorbehalt oder geänderten Leistungsumfang kaum durchsetzbar.
- Ein Kostenvoranschlag (§ 650 BGB) ist eine fachmännische Kostenberechnung auf Basis des geschätzten Aufwands; droht eine wesentliche Überschreitung, müssen Sie den Besteller unverzüglich informieren.
- Nach § 632 Abs. 3 BGB ist ein Kostenvoranschlag im Zweifel nicht zu vergüten, sofern Sie vorab keine ausdrückliche Kostenvereinbarung getroffen haben.
- In kostenlose-erechnung.de wandeln Sie ein angenommenes Angebot mit einem Klick in einen Rechnungsentwurf um und passen tatsächliche Mengen (Aufmaß) vor dem Festschreiben an.
Kostenvoranschlag vs. Angebot: Der rechtliche und praktische Unterschied
Obwohl beide Dokumente äußerlich ähnlich aussehen und Empfänger, Leistungspositionen, Einzelpreise sowie Umsatzsteuer ausweisen, erfüllen sie im Vertragsrecht unterschiedliche Funktionen:
| Kriterium | Verbindliches Angebot (§ 145 BGB) | Kostenvoranschlag (§ 650 BGB / § 632 Abs. 3 BGB) |
|---|---|---|
| Rechtswirkung | Bindender Vertragsantrag; mit dem „Ja“ des Kunden kommt der Vertrag zu genau diesen Konditionen zustande | Fachmännische Kostenschätzung als Kalkulationsgrundlage für den Werkvertrag |
| Preisbindung | Grundsätzlich fest (insbesondere bei Pauschalpreisabreden), solange kein Änderungsvorbehalt vereinbart ist | Keine starre Preisgarantie; abgerechnet wird nach tatsächlichem Aufwand (Aufmaß, Stunden, Material) |
| Verhalten bei Mehrkosten | Risiko liegt ohne Nachtragsvereinbarung beim Auftragnehmer | Unverzügliche Anzeigepflicht nach § 650 Abs. 2 BGB bei wesentlicher Überschreitung |
| Typischer Einsatzfall | Klar abgrenzbare Standardleistungen (zum Beispiel Einbau einer definierten Tür, feste Wartungspauschale) | Sanierung, Reparatur, Fehlersuche oder Umbau mit nicht vollständig einsehbarer Bausubstanz |
Wann darf ein Kostenvoranschlag überschritten werden? (§ 650 BGB)
Gerade bei Reparaturen, Altbausanierungen oder technischen Installationen zeigt sich erst nach dem Öffnen einer Anlage oder Bauteils, welche Teile tatsächlich ersetzt werden müssen. Liegt dem Vertrag ein Kostenvoranschlag ohne Preisgarantie zugrunde, regelt § 650 BGB das Zusammenspiel zwischen Betrieb und Auftraggeber:
- Geringfügige Abweichungen: Kleinere, branchenübliche Schwankungen durch geringfügig höheren Material- oder Zeitbedarf muss der Kunde im Rahmen eines Kostenvoranschlags in der Regel hinnehmen, sofern die Positionen nach tatsächlichem Aufwand vereinbart wurden. Als grobe Orientierung in der Rechtsprechung gelten oft Werte von bis zu 10 bis 20 Prozent als noch nicht wesentlich, wobei immer der konkrete Einzelfall entscheidet.
- Wesentliche Überschreitung und unverzügliche Anzeige (§ 650 Abs. 2 BGB): Sobald Sie während der Arbeit erkennen, dass der Auftrag nicht ohne eine wesentliche Überschreitung des Anschlags ausführbar ist, müssen Sie den Kunden sofort informieren, bevor Sie die teureren Zusatzarbeiten ausführen.
- Wahlrecht des Auftraggebers (§ 650 Abs. 1 BGB): Kündigt der Kunde den Vertrag wegen der wesentlichen Überschreitung, steht Ihnen als Handwerksbetrieb nach § 645 Abs. 1 BGB ein Teilvergütungsanspruch für die bis dahin bereits geleistete Arbeit und die in der Vergütung nicht inbegriffenen Auslagen zu. Stimmt der Kunde hingegen der Erweiterung zu (am besten kurz schriftlich per E-Mail oder Unterschrift dokumentiert), können Sie den höheren Aufwand regulär abrechnen.
Versäumen Sie die rechtzeitige Warnung und stellen den Kunden erst mit der Schlussrechnung vor vollendete Tatsachen, riskieren Sie Ihren Anspruch auf den Mehrbetrag.
Darf ich für einen Kostenvoranschlag oder ein Angebot Geld verlangen?
Nach § 632 Abs. 3 BGB gilt ein klarer Grundsatz: Ein Kostenvoranschlag ist im Zweifel nicht zu vergüten. Dasselbe gilt erst recht für ein gewöhnliches Verkaufsangebot.
Eine Ausnahme besteht nur dann, wenn vor Beginn der Vorarbeiten eine ausdrückliche Vereinbarung mit dem Kunden getroffen wurde. Das ist im Handwerk vor allem dann üblich und sinnvoll, wenn für die Kostenermittlung bereits erhebliche Vorleistungen nötig sind:
- aufwendige Fehlersuche an Heizungs-, Elektro- oder Maschinenanlagen,
- Demontagearbeiten oder Bauteilöffnungen zur Schadensfeststellung (etwa für eine Versicherung),
- detaillierte statische oder planerische Ausarbeitungen.
Tipp für die Praxis: Vereinbaren Sie solche Diagnose- oder Prüfarbeiten vorab als eigenen kleinen Auftrag (zum Beispiel „Schadensaufnahme und Erstellung eines detaillierten Sanierungskonzepts für 120 Euro netto, wird bei Auftragserteilung auf die Hauptrechnung angerechnet“). Eine versteckte Klausel im Kleingedruckten Ihrer AGB reicht gegenüber Verbrauchern regelmäßig nicht aus.
Vom angenommenen Angebot zur fertigen Rechnung: Der Ablauf ohne doppeltes Abtippen
Der größte Zeitfresser im Handwerksbüro entsteht, wenn Angebote zunächst in Word oder Excel getippt und Wochen später für die Rechnung Position für Position neu abgetippt werden. Dabei schleichen sich Zahlendreher bei Artikelnummern, Einheitspreisen oder Steuersätzen ein.
Mit der Funktion Angebote erstellen in kostenlose-erechnung.de bleibt der gesamte Vorgang von der ersten Kalkulation bis zur bezahlten Rechnung miteinander verbunden:
1. Kunden und Materialstamm wiederverwenden
Wählen Sie den Auftraggeber aus Ihrer Kundenverwaltung und fügen Sie Ihre häufigsten Materialien, Anfahrtspauschalen und Arbeitswerte aus der Artikelverwaltung ein. Im Tarif Business können Sie bei Artikeln zusätzlich Ihren Einkaufspreis hinterlegen und sehen während der Kalkulation sofort Ihre interne Marge.
2. Gültigkeitsfrist und klare Konditionen setzen
Vergeben Sie eine eindeutige Angebotsnummer, ein Ausstellungsdatum und eine Gültigkeitsfrist (Bindefrist nach § 148 BGB, etwa 14 oder 30 Tage). Gerade bei schwankenden Einkaufspreisen für Kupfer, Holz, Dämmstoffe oder Elektronikbauteile schützt Sie ein kurzes Gültigkeitsdatum davor, dass ein Kunde Ihr Angebot erst vier Monate später zu veralteten Materialpreisen annimmt.
3. Status verfolgen und bei Annahme mit einem Klick umwandeln
In der Angebotsübersicht sehen Sie, welche Angebote noch offen sind, welche angenommen wurden und welche abgelaufen sind. Nimmt der Kunde den Auftrag an, klicken Sie auf „In Rechnung umwandeln“.
Das System erzeugt sofort einen vollständigen Rechnungsentwurf mit allen Positionen, Preisen und Kundendaten des Angebots. Bevor Sie die Rechnung festschreiben, passen Sie lediglich die tatsächlichen Mengen laut Aufmaß oder Stundenzettel an und tragen das Leistungsdatum beziehungsweise den Leistungszeitraum ein.
4. Bei größeren Baustellen: Abschlags- und Schlussrechnungen nutzen
Geht ein Auftrag über mehrere Wochen oder müssen Sie Material vorfinanzieren, rechnen Sie das angenommene Angebot nicht auf einmal ab. Im Tarif Business Plus starten Sie direkt aus dem Angebot eine Serie für Abschlags- und Schlussrechnungen:
- Sie stellen vorab oder nach Baufortschritt eine oder mehrere Abschlagsrechnungen (wahlweise nach Prozentsatz oder festem Betrag).
- Nach Abnahme erzeugt das System die Schlussrechnung, übernimmt die Gesamtleistung und zieht alle bereits festgeschriebenen Abschläge inklusive der jeweiligen Umsatzsteuer sauber ab.
Wie die kaufmännische Verrechnung von Abschlägen im Detail funktioniert, lesen Sie im Beitrag Anzahlungsrechnung und Schlussrechnung verknüpfen.
Wann reicht Start, wann lohnen sich Business oder Business Plus?
- Start (kostenlos): Enthält bis zu 3 Angebote und 3 Rechnungen pro Monat mit Anbieterhinweis. Ideal, um den Ablauf für gelegentliche Einzelaufträge kennenzulernen.
- Business: Enthält unbegrenzte Angebote und Rechnungen ohne Anbieterhinweis, direkte Umwandlung von Angeboten in Rechnungen, interne Einkaufspreise und Margenanzeige im Artikelkatalog, Zeiterfassung sowie direkten E-Mail-Versand.
- Business Plus: Ergänzt die Serienfunktion für Abschlags- und Schlussrechnungen (auch mit gemischten Steuersätzen aus einem Angebot), unbegrenzte Eingangsbelege und den DATEV-Export für Ihre Steuerkanzlei.
Sie können alle Funktionen von Business Plus 14 Tage lang kostenlos testen, ein echtes Angebot für Ihren nächsten Auftrag kalkulieren und die Umwandlung in eine Rechnung ausprobieren.
Häufige Fragen
Wie lange bin ich an ein schriftliches Angebot gebunden?
Um wie viel Prozent darf ein Kostenvoranschlag überschritten werden?
Kann ich Positionen und Mengen nach der Umwandlung des Angebots in eine Rechnung noch ändern?
Muss ein Angebot schon eine E-Rechnung im Format XRechnung oder ZUGFeRD sein?
Kann ich aus einem angenommenen Angebot auch erst eine Abschlagsrechnung erstellen?
Quellen
- Bürgerliches Gesetzbuch § 145: Bindung an den Antrag, Bundesministerium der Justiz / Bundesamt für Justiz, geltende Fassung, abgerufen am 23.10.2026.
- Bürgerliches Gesetzbuch § 632 Abs. 3: Vergütung für einen Kostenanschlag, Bundesministerium der Justiz / Bundesamt für Justiz, geltende Fassung, abgerufen am 23.10.2026.
- Bürgerliches Gesetzbuch § 650: Kostenanschlag, Bundesministerium der Justiz / Bundesamt für Justiz, geltende Fassung, abgerufen am 23.10.2026.
- Angebote erstellen und in Rechnungen umwandeln, kostenlose-erechnung.de, Funktionsseite, abgerufen am 23.10.2026.
- Abschlags- und Schlussrechnungen, kostenlose-erechnung.de, Funktionsseite, abgerufen am 23.10.2026.
Im Rechnungsprogramm geht das ohne Umweg: Angebote kostenlos testen, 14 Tage ohne Zahlungsdaten.