Ihre Praxis bekommt eine Rechnung vom Software-Anbieter für die Abrechnungssoftware – als strukturierte XML-Datei, nicht als PDF im E-Mail-Anhang. Seit dem 1. Januar 2025 müssen Sie diese E-Rechnung annehmen und lesbar machen können, auch wenn Sie selbst nie eine ausstellen. Für Ärzte, Physiotherapeuten und andere Heilberufe gilt dabei eine Sonderlage, die kaum ein allgemeiner E-Rechnung-Ratgeber erklärt.
In 7 Minuten wissen Sie: warum die Ausstellungspflicht für die meisten Heilbehandlungen entfällt, warum die Empfangspflicht trotzdem gilt, wie IGeL- und GOÄ-Rechnungen einzuordnen sind und wann Physiotherapeuten oder Heilpraktiker doch eine E-Rechnung ausstellen müssen.
Was bedeutet die E-Rechnungspflicht für Ärzte und Heilberufe?
Die E-Rechnung ist eine strukturierte elektronische Rechnung im XML-Format nach der EU-Norm EN 16931, die Rechnungsdaten automatisiert verarbeitbar macht. Für Arztpraxen, Physiotherapeuten, Heilpraktiker und ähnliche Heilberufe greift die Pflicht in zwei getrennten Ebenen: Empfang und Ausstellung.
Die Empfangspflicht betrifft praktisch jede Praxis ausnahmslos. Die Ausstellungspflicht dagegen betrifft nur den Teil des Umsatzes, der nicht unter die Steuerbefreiung für Heilbehandlungen fällt. Diese Trennung ist der Grund, warum viele Ärzte und Physiotherapeuten glauben, komplett außen vor zu sein. Dabei übersehen sie die Empfangsseite.
Ein PDF per E-Mail zählt dabei rechtlich nicht als E-Rechnung. Erst ein strukturierter XML-Datensatz nach EN 16931, etwa als XRechnung oder als hybrides ZUGFeRD-Format, erfüllt die gesetzliche Definition.
Für Sie als Praxisinhaber bedeutet das konkret: Rechnungen an Patienten sind fast immer B2C und damit ohnehin außen vor. Rechnungen zwischen Ihrer Praxis und anderen Unternehmen (Lieferanten, Versicherungen, Kooperationspartnern) fallen dagegen grundsätzlich in den Anwendungsbereich, sofern die zugrunde liegende Leistung nicht ausdrücklich befreit ist. Genau diese Unterscheidung entscheidet in den folgenden Abschnitten über Ausstellungspflicht, Empfangspflicht und die richtige Wahl zwischen ZUGFeRD, XRechnung und klassischer PDF-Rechnung.
Müssen Ärzte E-Rechnungen ausstellen? Die Ausnahme für Heilbehandlungen
Nein, für den weit überwiegenden Teil ihrer Leistungen müssen Ärzte keine E-Rechnungen ausstellen. Der Grund liegt in §14 Abs. 2 Satz 2 Nr. 2 UStG: Rechnungen über Umsätze, die nach §4 Nr. 8 bis 29 UStG steuerfrei sind, sind von der E-Rechnungspflicht ausgenommen. Genau dort steht die Heilbehandlung.
§4 Nr. 14 UStG befreit ärztliche und arztähnliche Heilbehandlungen von der Umsatzsteuer, wenn sie der Diagnose, Behandlung oder Heilung von Krankheiten und Gesundheitsstörungen dienen (§4 UStG). Kassenleistungen, kurative Physiotherapie auf Rezept und die meisten Behandlungen mit medizinischer Indikation fallen darunter, egal ob die Rechnung an einen Privatpatienten oder an eine Berufsgenossenschaft als B2B-Auftraggeber geht.
Praktisch heißt das: Eine Zahnärztin, die ausschließlich kurative Behandlungen abrechnet, muss auch dann keine XRechnung ausstellen, wenn eine GmbH die Rechnung erhält, etwa bei einer betriebsärztlichen Untersuchung mit therapeutischem Zweck. Die Steuerbefreiung entscheidet, nicht der Empfängertyp.
Das gilt ebenso für eine Orthopädie-Praxis, die im Rahmen einer Kooperationsvereinbarung Behandlungen für die Beschäftigten eines Industriebetriebs abrechnet: Solange die einzelne Leistung eine Heilbehandlung im Sinne des §4 Nr. 14 UStG bleibt, bleibt auch die Rechnung an den Betrieb von der E-Rechnungspflicht ausgenommen. Ändert sich dagegen der Charakter der Leistung, etwa bei einer reinen Vorsorgeuntersuchung ohne konkreten Krankheitsbezug im gesetzlich abgegrenzten Sinn, kann die steuerliche Einordnung kippen. Prüfen Sie solche Grenzfälle mit Ihrem Steuerberater, bevor Sie größere B2B-Verträge abschließen.
Übrigens: Wenn Sie neben steuerfreien auch steuerpflichtige Leistungen abrechnen, lohnt sich ein Blick auf die fünf Fälle einer Rechnung ohne Umsatzsteuer: dort ist die Abgrenzung zwischen §4-Befreiung, Kleinunternehmerregelung und Reverse Charge im Detail erklärt.
E-Rechnungen empfangen: Warum auch steuerbefreite Praxen betroffen sind
Ja, die Empfangspflicht für E-Rechnungen gilt seit 1. Januar 2025 für jeden inländischen Unternehmer, unabhängig davon, ob die eigenen Umsätze umsatzsteuerpflichtig oder nach §4 Nr. 14 UStG befreit sind. Eine Ausnahme oder Übergangsfrist für den Empfang existiert nicht, auch nicht für Kleinunternehmer oder Praxen mit ausschließlich steuerfreien Leistungen.
Das trifft Arztpraxen und Physiotherapie-Praxen konkret bei Rechnungen von Software-Anbietern, Medizintechnik-Lieferanten, dem Labor, der Reinigungsfirma oder dem Kamera-Leasinggeber für die Videosprechstunde. Diese Geschäftspartner können ab Rechnungsstellung nach dem 1. Januar 2027 zunehmend auf E-Rechnungen umstellen. Ihre Praxis muss die XML-Datei dann technisch öffnen, lesen und archivieren können.
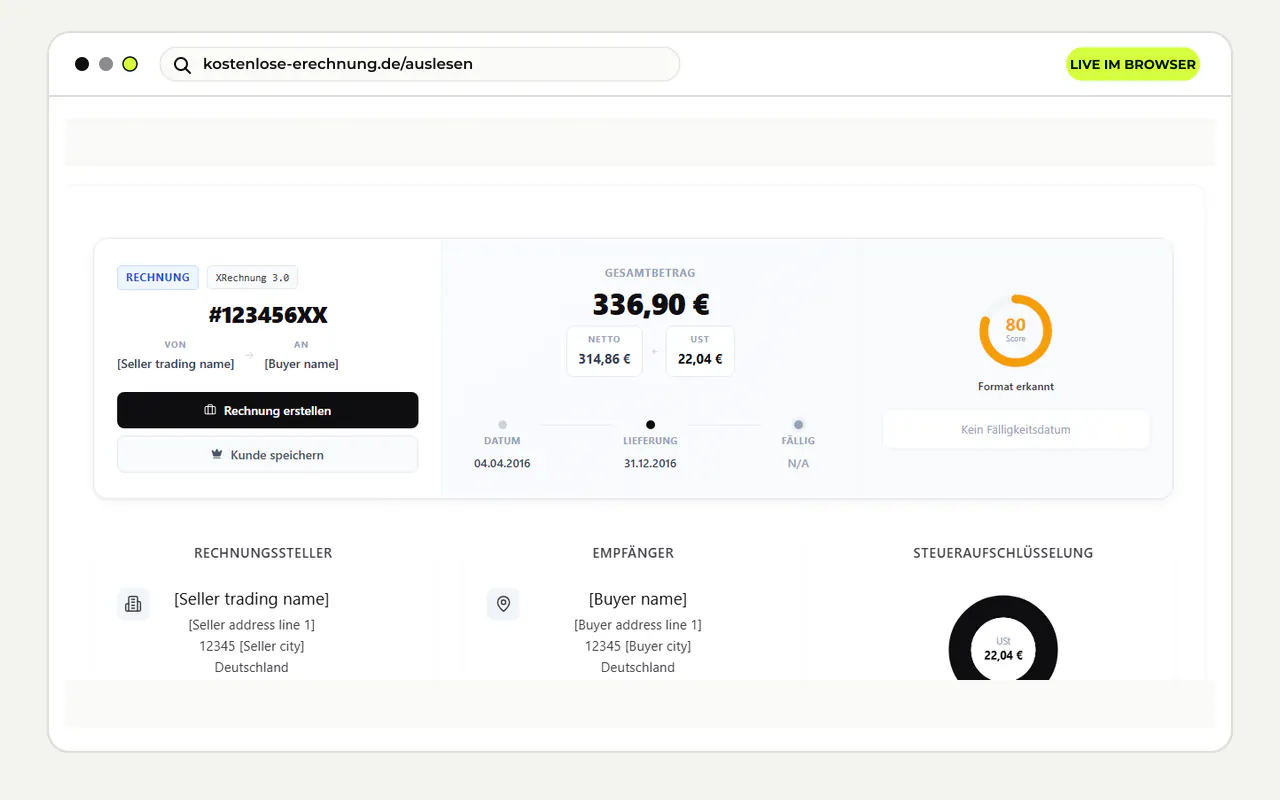
Ein Praxis-PC mit einem kostenlosen Auslese-Tool für E-Rechnungen reicht dafür aus. Eine eigene Praxissoftware-Erweiterung ist nicht zwingend nötig, solange die eingehende Datei lesbar gemacht und zehn Jahre GoBD-konform archiviert wird.
IGeL, Privatliquidation und GOÄ: Wo Patientenrechnungen anders laufen
IGeL (Individuelle Gesundheitsleistungen) bezeichnet ärztliche Leistungen außerhalb des Kassenkatalogs, die gesetzlich Versicherte als Selbstzahler direkt begleichen. Für diese Rechnungen gilt grundsätzlich keine E-Rechnungspflicht, weil der Patient als Privatperson kein Unternehmer im Sinne des Umsatzsteuergesetzes ist. Die Pflicht betrifft ausschließlich B2B-Umsätze zwischen inländischen Unternehmern.
Die IGeL-Rechnung unterliegt trotzdem eigenen Formvorschriften. Nach §12 GOÄ wird die Vergütung erst fällig, wenn dem Zahlungspflichtigen eine ordnungsgemäße Rechnung mit Leistungsdatum, GOÄ-Ziffer, Leistungsbezeichnung, Betrag und gegebenenfalls Steigerungssatz vorliegt (§12 GOÄ). Ohne diese Rechnung besteht kein durchsetzbarer Honoraranspruch. Die reine IGeL-Vereinbarung genügt nicht.
Die Privatliquidation für PKV-Patienten funktioniert nach demselben Muster: GOÄ-konforme Pflichtangaben, aber weiterhin als klassisches PDF oder Papierdokument zulässig, solange der Empfänger eine Privatperson bleibt. Erst wenn eine private Krankenversicherung oder Beihilfestelle als Unternehmen direkt und im eigenen Namen abrechnet, kann sich die Einordnung ändern. Das ist in der Praxis selten und sollte im Zweifel mit dem Steuerberater geklärt werden. Die allgemeinen Pflichtangaben für Honorarrechnungen freiberuflich Tätiger, inklusive Heilberufe-Sonderfällen, fasst unsere Honorarrechnung-Vorlage zusammen.
| Rechnungstyp | Empfänger | E-Rechnungspflicht? |
|---|---|---|
| Kassenleistung an Berufsgenossenschaft | Unternehmen (B2B) | Nein, wegen §4 Nr. 14 UStG |
| IGeL-Rechnung an Privatpatient | Privatperson (B2C) | Nein, kein B2B-Umsatz |
| Privatliquidation an PKV-Versicherten | Privatperson (B2C) | Nein, kein B2B-Umsatz |
| Medizinisches Gutachten an Versicherung | Unternehmen (B2B), meist steuerpflichtig | Ja, sobald Ausstellungspflicht greift |
Wann müssen Physiotherapeuten und Heilpraktiker doch E-Rechnungen ausstellen?
Physiotherapeuten, Heilpraktiker und ähnliche Berufe müssen dann E-Rechnungen ausstellen, wenn die konkrete Leistung nicht unter die Steuerbefreiung für Heilbehandlungen fällt und der Empfänger ein inländisches Unternehmen ist. Zwei Fälle kommen in der Praxis regelmäßig vor.
Erstens: Gutachten für Gerichte, Versicherungen oder Behörden. Nach ständiger Rechtsprechung des Bundesfinanzhofs dient ein Gutachten nicht der Heilbehandlung selbst, sondern einem administrativen oder rechtlichen Zweck, etwa der Feststellung einer Berufsunfähigkeit. Solche Gutachten sind meist umsatzsteuerpflichtig und damit potenziell E-Rechnungspflicht-relevant, sobald die Ausstellungspflicht für die jeweilige Praxisgröße gilt.
Ein Physiotherapeut, der für eine Berufsgenossenschaft ein Belastungsgutachten nach einem Arbeitsunfall erstellt, rechnet damit eine steuerpflichtige B2B-Leistung ab. Denselben Patienten behandelt derselbe Physiotherapeut im Alltag ausschließlich auf Rezept und damit steuerfrei. Zwei Rechnungen an denselben Menschen, zwei unterschiedliche steuerliche Einordnungen: Das ist der Kern der Heilberufe-Sonderlage.
Zweitens: Wellness- und Präventionsangebote ohne medizinische Indikation. Eine Rückenmassage ohne ärztliche Verordnung oder ein reines Fitness-Coaching zählt steuerlich meist nicht als Heilbehandlung nach §4 Nr. 14 UStG. Verkauft eine Physiotherapie-Praxis solche Leistungen an ein Unternehmen, etwa im Rahmen eines betrieblichen Gesundheitsmanagements, greift dafür die reguläre E-Rechnungspflicht nach dem üblichen Zeitplan. Einen branchenspezifischen Überblick über Rechnungsstellung und Kundenverwaltung für Praxen bietet unsere Seite E-Rechnung für Physiotherapeuten.
E-Rechnung für Praxen kostenlos erstellen
ZUGFeRD- oder XRechnung-konforme Rechnung für Gutachten, Wellness-Leistungen oder B2B-Aufträge – fertig in unter zwei Minuten. Kostenlos und ohne Anmeldung.
ZUGFeRD oder XRechnung: Welches Format passt zur Arztpraxis?
Für die steuerpflichtigen B2B-Fälle einer Praxis (Gutachten, Wellness-Leistungen, betriebsärztliche Verträge) stehen zwei Formate zur Wahl. Die folgende Tabelle vergleicht beide anhand der Kriterien, die für Praxen typischerweise entscheidend sind.
| Kriterium | ZUGFeRD | XRechnung |
|---|---|---|
| Empfänger | Unternehmen, Versicherungen | Behörden, öffentliche Auftraggeber |
| Lesbarkeit | PDF sichtbar für Menschen, XML eingebettet | Reines XML, nicht menschenlesbar |
| Typischer Praxis-Fall | Gutachten für private Versicherung | Gutachten für Sozialgericht oder Behörde |
| Aufwand für den Empfänger | Gering, PDF öffnet sich wie gewohnt | Erfordert eigene Verarbeitungssoftware |
Für die meisten Praxen ist ZUGFeRD die praktikablere Wahl, weil der Empfänger, etwa eine Versicherung, eine Kanzlei oder ein Unternehmen, die Rechnung wie ein gewohntes PDF öffnet und gleichzeitig maschinenlesbare Daten für die eigene Buchhaltung erhält. XRechnung wird erst relevant, wenn eine Behörde oder ein Sozialgericht als Auftraggeber ausdrücklich das reine XML-Format verlangt. Die technischen Unterschiede beider Formate erklärt der Vergleich ZUGFeRD vs. XRechnung im Detail.
Eine moderne Rechnungssoftware deckt beide Formate ab und ergänzt sie um klassische PDF-Rechnungen für die IGeL- und Privatliquidations-Fälle, die ohnehin keine E-Rechnung erfordern, inklusive Kundenverwaltung für wiederkehrende B2B-Auftraggeber wie Versicherungen oder Kooperationspartner.
So richten Sie den E-Rechnungsempfang in vier Schritten ein
In vier Schritten stellen Sie sicher, dass Ihre Arztpraxis eingehende E-Rechnungen technisch verarbeiten kann.
- Empfangskanal festlegen: Legen Sie ein E-Mail-Postfach oder einen Portal-Zugang fest, über den Lieferanten E-Rechnungen zustellen können.
- Lesbarkeit sicherstellen: Nutzen Sie ein Tool, das XRechnung-XML und ZUGFeRD-PDF öffnet und die Pflichtfelder prüft, ohne dass Ihre Praxissoftware das übernehmen muss.
- Archivierung einrichten: Speichern Sie eingehende E-Rechnungen zehn Jahre GoBD-konform und unveränderbar, getrennt von der Patientenakte.
- Zuständigkeit klären: Bestimmen Sie, wer in der Praxis eingehende E-Rechnungen prüft und an die Buchhaltung oder den Steuerberater weiterleitet.
Diese vier Schritte reichen aus, um die Empfangspflicht rechtssicher zu erfüllen, unabhängig davon, ob Ihre Praxis selbst jemals eine E-Rechnung ausstellen muss.
Vorteile
- Kein separates Praxisverwaltungssystem nötig – ein kostenloses Web-Tool genügt für Empfang und Ausstellung
- IGeL- und Privatliquidations-Rechnungen bleiben unverändert als klassisches PDF möglich
- ZUGFeRD deckt die meisten B2B-Gutachten-Fälle ohne zusätzliche Software beim Empfänger ab
- GoBD-konforme Archivierung lässt sich unabhängig von der Praxissoftware nachrüsten
Nachteile
- Die Abgrenzung Heilbehandlung vs. Gutachten ist im Einzelfall nicht immer eindeutig – Steuerberater fragen
- Reine PDF-Anhänge per E-Mail gelten rechtlich nicht als E-Rechnung, auch wenn sie so aussehen
- Die Empfangspflicht wird häufig übersehen, weil Praxen sich fälschlich für komplett ausgenommen halten
FAQ: E-Rechnung für Ärzte, Physiotherapeuten und Heilberufe
Muss ich als Arzt E-Rechnungen an Patienten schicken?
Muss meine Physiotherapie-Praxis E-Rechnungen empfangen können, obwohl sie umsatzsteuerbefreit ist?
Sind GOÄ-Rechnungen von der E-Rechnungspflicht betroffen?
Brauchen Heilpraktiker eine E-Rechnung?
Sind Gutachten für Versicherungen umsatzsteuerpflichtig und damit e-rechnungspflichtig?
Welches Format sollte meine Praxis für B2B-Rechnungen nutzen, ZUGFeRD oder XRechnung?
Was Sie jetzt tun
Prüfen Sie zuerst, welcher Anteil Ihrer Arztpraxis-Umsätze tatsächlich unter die Steuerbefreiung nach §4 Nr. 14 UStG fällt. Nur der steuerpflichtige Rest ist von der Ausstellungspflicht betroffen. Richten Sie parallel einen Empfangsweg für eingehende E-Rechnungen ein, unabhängig von dieser Einordnung. Für Gutachten, Wellness-Leistungen oder sonstige B2B-Fälle lohnt sich ein Blick auf ein kostenloses Tool, das ZUGFeRD, XRechnung und klassische PDF-Rechnungen gleichermaßen abdeckt.
Kostenlos starten – für Praxen und Heilberufe geeignet
3 Rechnungen pro Monat dauerhaft kostenlos. ZUGFeRD, XRechnung oder klassisches PDF – Sie wählen das passende Format für jeden Fall.
Quellen
- Umsatzsteuergesetz §14 – Ausstellung von Rechnungen — Bundesministerium der Justiz, Stand: aktuelle Fassung. gesetze-im-internet.de/ustg_1980/__14.html
- Umsatzsteuergesetz §4 – Steuerbefreiungen (Nr. 14 Heilberufe) — Bundesministerium der Justiz, Stand: aktuelle Fassung. gesetze-im-internet.de/ustg_1980/__4.html
- Gebührenordnung für Ärzte (GOÄ) §12 – Fälligkeit und Abrechnung der Vergütung — Bundesministerium der Justiz, Stand: aktuelle Fassung. gesetze-im-internet.de/go1982/12.html
- Fragen und Antworten zur Einführung der obligatorischen E-Rechnung — Bundesministerium der Finanzen, Stand 2024-11-19. bundesfinanzministerium.de
- Wachstumschancengesetz, BGBl. I 2024 Nr. 108 — Bundesgesetzblatt, 2024-03-27. recht.bund.de/bgbl/1/2024/108
Das passende Werkzeug können Sie ohne Konto öffnen: Rechnung prüfen.